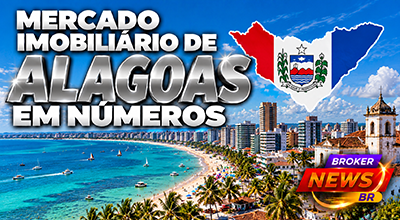
Maceió concentra os principais indicadores disponíveis, com vendas sustentadas, redução do estoque de imóveis novos, valorização dos preços e uma oferta que combina moradia, turismo e investimento.
O mercado imobiliário de Alagoas atravessa 2026 com uma característica que merece atenção: a força do mercado não está concentrada em um único movimento.
De um lado, Maceió apresenta vendas consistentes, redução do estoque de apartamentos novos e preços residenciais em patamar elevado. De outro, a oferta vem se diversificando, alcançando bairros da parte alta da capital, áreas litorâneas, municípios da Região Metropolitana e destinos turísticos do estado.
Os números mais recentes disponíveis mostram também uma transformação importante no perfil dos produtos. Apartamentos compactos, imóveis de médio padrão, empreendimentos voltados ao público de renda mais baixa e unidades de maior valor convivem dentro de um mesmo mercado, mas atendem a demandas bastante diferentes.
A fotografia de 2026 precisa, entretanto, ser lida com cuidado. O principal levantamento sistemático do setor produzido pelo Sinduscon-AL, em parceria com entidades do mercado, acompanha Maceió e sua Região Metropolitana, enquanto outras informações alcançam municípios específicos ou o conjunto do estado. Por isso, os indicadores não devem ser somados como se representassem uma única base estadual.
Ainda assim, quando os dados são colocados lado a lado, surge um retrato bastante claro: Alagoas mantém um mercado imobiliário relevante, com Maceió como principal polo e com forte influência do turismo, da demanda habitacional e dos investimentos em novas áreas da cidade.
Alagoas tem mais de 3,2 milhões de habitantes
O ponto de partida para compreender o mercado imobiliário é a dimensão da população.
Segundo o IBGE, Alagoas tinha 3.127.683 habitantes no Censo 2022 e uma população estimada em 3.220.848 habitantes em 2025. O estado possui área territorial de 27.830,662 km² e densidade demográfica de 112,38 habitantes por km², considerando os dados do Censo.
Maceió concentra uma parcela expressiva dessa população. A capital tinha 957.916 habitantes no Censo 2022 e chegou a uma estimativa de 994.952 habitantes em 2025, aproximando-se da marca de 1 milhão de moradores.
Esse tamanho populacional ajuda a explicar por que a capital exerce papel tão importante na formação da demanda imobiliária de Alagoas.
Além da demanda de moradia permanente, Maceió possui uma característica que diferencia seu mercado de outras capitais: a forte presença do turismo e de compradores interessados em imóveis próximos ao litoral, seja para uso próprio, seja para geração de renda por locação.
É uma combinação que amplia o número de públicos interessados no mesmo mercado.
Maceió movimentou R$ 3,4 bilhões em VGV em 12 meses
Um dos números mais expressivos disponíveis para 2026 está no levantamento da Brain Inteligência Estratégica apresentado durante o Panorama de Mercado do Sinduscon-AL.
Nos 12 meses encerrados em março de 2026, Maceió movimentou aproximadamente R$ 3,4 bilhões em Valor Geral de Vendas (VGV).
No mesmo período, foram comercializadas 5.683 unidades verticais, crescimento de 3% em relação aos 12 meses anteriores. Na Região Metropolitana, o avanço das vendas chegou a 15%, embora com uma base de unidades muito menor.
O dado é particularmente importante porque mostra que a redução do estoque não aconteceu simplesmente porque as incorporadoras deixaram de colocar imóveis no mercado.
Houve demanda.
E essa demanda conseguiu absorver parte significativa da oferta existente.
O levantamento mostrou que o estoque de apartamentos novos em Maceió chegou a 3.744 unidades no primeiro trimestre de 2026, uma redução de 21% em relação ao período anterior. Segundo a análise apresentada pelo setor, o estoque voltou a patamares semelhantes aos observados em 2022 e 2023.
Ao mesmo tempo, o comportamento dos lançamentos foi mais cauteloso.
Nos 12 meses encerrados em março, o Valor Geral de Lançamentos (VGL) de Maceió ficou em aproximadamente R$ 2,835 bilhões, queda de 20% na comparação anual. Em quantidade, foram cerca de 4.694 apartamentos lançados, contra aproximadamente 5.100 no período anterior, uma retração de 8%.
Essa diferença entre vendas e lançamentos é uma das informações mais interessantes do mercado alagoano.
As empresas continuaram vendendo, mas passaram a lançar com maior seletividade.
Estoque menor muda a dinâmica do mercado
A relação entre estoque, vendas e novos lançamentos é um dos melhores termômetros para entender a saúde de um mercado imobiliário.
Quando o estoque cresce rapidamente e as vendas não acompanham, aumenta a pressão sobre incorporadoras e construtoras.
Quando as vendas avançam e o estoque diminui, o cenário é diferente.
É justamente essa segunda característica que aparece nos dados de Maceió em 2026.
A redução de 21% no estoque de apartamentos novos observada no primeiro trimestre ocorreu em um mercado que havia vendido 5.683 unidades em 12 meses.
Isso não significa, porém, que qualquer empreendimento tenha liquidez garantida.
O mercado está cada vez mais segmentado.
Localização, preço, metragem, padrão construtivo, estrutura condominial, proximidade da praia, possibilidade de locação e capacidade de financiamento passaram a pesar de maneira diferente conforme o público.
Essa segmentação também aparece claramente nos números do segundo trimestre.
Segundo trimestre mostra velocidade de vendas de 15,4%
O Panorama de Mercado do Sinduscon-AL referente a junho de 2026 apresenta uma fotografia ainda mais recente do comportamento das unidades verticais em Maceió.
Em junho, o levantamento registrou 3.534 unidades na oferta final, contra 3.760 em maio. Foram 417 lançamentos e 643 vendas líquidas, resultando em um Índice de Velocidade de Vendas (IVV) de 15,4%.
O indicador também mostra uma diferença importante entre as metragens.
Os apartamentos de 41 m² a 50 m² responderam por 53,3% das vendas líquidas do mês dentro da classificação por área útil.
As unidades de até 35 m² representaram 14,6% das vendas, enquanto imóveis entre 36 m² e 40 m² responderam por 5,9%.
Já os apartamentos acima de 85 m² representaram 7,2% das vendas líquidas.
O resultado reforça uma característica do mercado de Maceió: o produto de menor e média metragem possui forte participação na comercialização, mas não elimina a demanda por imóveis maiores.
A força dos apartamentos de dois dormitórios
Outro indicador importante aparece na composição das vendas por número de dormitórios.
No segundo trimestre de 2026, os apartamentos de dois dormitórios responderam por 66,8% das unidades verticais vendidas, contra 62,5% no segundo trimestre de 2025.
Os imóveis de três dormitórios passaram de 6,9% para 12,1% da participação, enquanto os apartamentos de um dormitório recuaram de 27,7% para 18,6%. Os imóveis de quatro dormitórios representaram 2,6% das vendas no segundo trimestre de 2026.
O movimento mostra que o mercado não pode ser interpretado apenas pela expansão dos studios e compactos.
Embora esses produtos tenham importância especialmente em regiões turísticas, a maior parte das vendas continua concentrada em apartamentos de dois dormitórios.
Poço lidera as vendas entre os bairros pesquisados
O levantamento de junho também permite observar onde está concentrada parte importante da comercialização dentro de Maceió.
No ranking elaborado pela Brain, considerando os bairros com maior volume de vendas, Poço respondeu por 34%, seguido por Tabuleiro do Martins, com 29%, e Antares, com 25%.
Cruz das Almas representou 6%, Cidade Universitária 5% e Santa Lúcia 1%.
O dado é interessante porque mostra que a dinâmica imobiliária da capital não está restrita à tradicional faixa litorânea.
Os bairros mais próximos do litoral continuam extremamente relevantes para produtos de maior valor, turismo e investimento. Mas a demanda habitacional também avança em regiões onde o preço de entrada é mais compatível com o orçamento das famílias.
A distribuição geográfica das vendas revela, portanto, dois movimentos simultâneos: valorização e desenvolvimento de áreas litorâneas e expansão da oferta residencial para outras regiões da cidade.
Maceió tem um dos metros quadrados mais valorizados do Nordeste
O preço dos imóveis é outro indicador que chama atenção.
Segundo o Índice FipeZAP, o preço médio anunciado de venda residencial em Maceió chegou a R$ 9.966 por metro quadrado em junho de 2026.
O valor colocou a capital alagoana acima da média nacional daquele mês, de R$ 9.853/m², e como a cidade com maior preço médio entre as capitais nordestinas acompanhadas pelo índice. Maceió aparecia ainda na 8ª posição entre as 22 capitais brasileiras monitoradas naquele recorte.
O FipeZAP trabalha com preços anunciados em imóveis residenciais, e não necessariamente com os valores efetivamente fechados nas transações. Essa diferença é importante para a interpretação dos números.
Ainda assim, o indicador permite acompanhar a tendência de valorização e comparar diferentes mercados.
Pajuçara supera R$ 14 mil por metro quadrado
A diferença de preços dentro da própria capital é bastante expressiva.
Em junho de 2026, os bairros monitorados apresentavam os seguintes valores médios:
| Bairro | Preço médio anunciado |
|---|---|
| Pajuçara | R$ 14.197/m² |
| Ponta Verde | R$ 11.525/m² |
| Jacarecica | R$ 11.412/m² |
| Jatiúca | R$ 10.994/m² |
| Cruz das Almas | R$ 10.200/m² |
| Mangabeiras | R$ 8.689/m² |
| Poço | R$ 7.585/m² |
| Barro Duro | R$ 7.462/m² |
| Gruta de Lourdes | R$ 6.542/m² |
| Serraria | R$ 5.845/m² |
Os números mostram uma diferença superior a duas vezes entre Pajuçara e Serraria.
A Pajuçara, em especial, combina localização à beira-mar, forte atividade turística e uma oferta imobiliária direcionada a públicos de maior poder aquisitivo.
Já bairros como Serraria, Barro Duro e Gruta de Lourdes apresentam uma estrutura de preços diferente e atendem a outros perfis de compradores.
Julho mantém Maceió acima de R$ 10 mil por m²
O movimento de valorização continuou no terceiro trimestre.
Dados divulgados com base no FipeZAP indicam que, em julho de 2026, o preço médio anunciado em Maceió chegou a aproximadamente R$ 10.002 por m², com alta acumulada de 4,14% no ano e de 6,70% em 12 meses.
É um dado que merece atenção porque coloca a capital em uma faixa de preços bastante elevada para o padrão regional.
Mas preço alto não significa necessariamente mercado superaquecido.
No caso de Maceió, é preciso observar simultaneamente demanda, estoque, novos lançamentos, renda, crédito e características específicas da cidade.
Turismo continua influenciando o mercado imobiliário
O turismo é uma das características estruturais do mercado imobiliário alagoano.
Em Maceió, essa influência pode ser percebida principalmente na expansão de produtos compactos e em empreendimentos localizados próximos ao litoral.
Uma análise publicada pela Exame mostrou que os apartamentos de até um dormitório tiveram crescimento expressivo nos lançamentos de Maceió ao longo de cinco anos, impulsionados pelo perfil de investidores e pela demanda associada ao turismo.
Esse comportamento também ajuda a explicar por que o mercado local possui produtos que não seriam necessariamente lançados na mesma proporção em uma cidade sem forte vocação turística.
O comprador pode ser o morador permanente.
Mas também pode ser alguém de outro estado que pretende utilizar o imóvel durante determinadas épocas do ano e obter renda com locação no restante do período.
Essa característica amplia o mercado potencial, mas também exige atenção especial dos investidores.
O preço do imóvel é apenas uma parte da equação.
Localização, ocupação, condomínio, tributação, custos de manutenção, regras de locação e demanda efetiva são elementos que precisam entrar na conta.
Médio padrão é o principal segmento por valor de lançamentos
Os dados apresentados pela Brain no primeiro semestre também ajudam a entender a composição do mercado.
No recorte de Maceió e Região Metropolitana, o médio padrão representava 50,2% do VGL vertical, seguido pelo Minha Casa, Minha Vida, com 17,3%, pelos compactos, com 16,5%, e pelo segmento de luxo, com 16%.
Isso significa que, apesar da grande visibilidade dos empreendimentos de luxo e dos compactos destinados a investidores, o médio padrão possui papel central na formação do mercado em valor.
É justamente nesse segmento que aparece uma das maiores questões para o setor: o consumidor deseja comprar, mas precisa conciliar preço do imóvel, renda e custo do financiamento.
O cenário cria uma demanda potencial que nem sempre se transforma imediatamente em venda.
Aluguel ganha espaço diante do crédito mais caro
A Brain também identificou uma mudança no comportamento de parte dos consumidores.
A procura por aluguel, que estava entre 16% e 17% das famílias no início de 2024, chegou a aproximadamente 20% em 2025, segundo os dados apresentados durante o Panorama de Mercado. Entre consumidores mais jovens, a participação era ainda maior.
O fenômeno não deve ser interpretado automaticamente como abandono do sonho da casa própria.
Em muitos casos, trata-se de uma escolha financeira.
Quando o consumidor encontra dificuldade para reunir entrada, pagar uma prestação compatível com sua renda ou comprar na região desejada, o aluguel passa a ser uma alternativa.
Isso cria uma relação importante entre os dois mercados.
Quando comprar fica mais difícil, a locação pode ganhar demanda.
Para investidores, portanto, o comportamento do aluguel precisa ser analisado em conjunto com o mercado de venda.
O custo da construção continua pressionando o setor
O cenário imobiliário também precisa ser analisado pelo lado da oferta.
O custo da construção civil continua sendo um dos principais desafios para construtoras e incorporadoras.
O SINAPI, calculado pelo IBGE, registrou em junho de 2026 alta mensal de 1,19% no custo nacional da construção. No acumulado do ano, a alta chegou a 4,48%, enquanto a variação em 12 meses ficou em 7,26%.
Na Região Nordeste, a variação mensal foi ainda maior, de 1,45%.
O custo nacional por metro quadrado passou de R$ 1.953,08 em maio para R$ 1.976,37 em junho, com materiais respondendo por R$ 1.114,74 e mão de obra por R$ 861,63.
Para Alagoas, o efeito é relevante.
Uma incorporadora precisa equilibrar custo do terreno, construção, mão de obra, materiais, financiamento da produção, impostos, comercialização e margem.
Quando o preço final do imóvel sobe, uma parcela dos consumidores deixa de conseguir financiar aquele produto.
É uma das razões pelas quais o desenho do empreendimento passou a ser tão importante.
A matéria continua após a publicidade…


Minha Casa, Minha Vida amplia a presença no estado
A habitação popular continua sendo um componente importante do mercado alagoano.
Em março de 2026, a CAIXA e o Governo Federal entregaram 659 unidades do Minha Casa, Minha Vida em Alagoas: 609 casas do Residencial Senador Benedito de Lira, em Rio Largo, e outras 50 unidades do empreendimento São Brás, no município de São Brás.
Os investimentos chegaram a R$ 68,3 milhões, considerando recursos do Fundo de Arrendamento Residencial e do Orçamento Geral da União na modalidade rural. As entregas beneficiaram mais de 2.500 pessoas.
O programa também possui novas metas e seleções em andamento.
No atual ciclo do MCMV-FAR, a meta destinada a Alagoas é de 2.552 unidades habitacionais. Trata-se de uma meta específica do ciclo de contratação e não do total de unidades do programa existentes ou contratadas historicamente no estado.
No MCMV Rural, foram selecionadas 1.245 unidades para Alagoas no processo anunciado em junho de 2026.
Na modalidade MCMV Entidades, o estado teve 96 unidades selecionadas no mesmo anúncio nacional.
Esses números demonstram como o mercado imobiliário alagoano possui uma segunda grande frente além dos empreendimentos privados: a produção habitacional subsidiada.
Salão do Imóvel mostra a dimensão da oferta comercial
Um dos acontecimentos mais importantes para o mercado alagoano em 2026 foi o Salão do Imóvel Ademi.
Realizado em agosto, o evento reuniu 2.713 unidades imobiliárias, representando aproximadamente R$ 2,67 bilhões em VGV.
A oferta incluía apartamentos, studios, casas, salas comerciais e lojas, com preços entre aproximadamente R$ 316,9 mil e R$ 10 milhões.
A abrangência também chama atenção.
Além de diversos bairros de Maceió, foram apresentados empreendimentos na Barra de São Miguel, São Miguel dos Milagres e Piranhas, demonstrando que o mercado imobiliário alagoano não se resume à capital.
O evento reuniu produtos para diferentes perfis de consumidores e investidores, mostrando uma característica cada vez mais evidente no estado: o imobiliário está conectado ao turismo, à moradia, ao segundo imóvel e ao investimento patrimonial.
É importante, contudo, não interpretar as 2.713 unidades do Salão como o estoque total do estado. Trata-se da oferta apresentada dentro do evento, reunindo empreendimentos participantes.
Maceió e a Região Metropolitana concentram os principais indicadores
A leitura dos dados disponíveis revela uma concentração clara.
Maceió é o principal mercado acompanhado pelas pesquisas sistemáticas do Sinduscon-AL e da Brain. A Região Metropolitana participa de determinados indicadores, mas em escala muito menor.
No segundo trimestre de 2026, por exemplo, 94,6% das vendas registradas no levantamento do Sinduscon-AL ocorreram em Maceió. A Barra de São Miguel respondeu por 4%, Marechal Deodoro por 1,3% e Paripueira por 0,1%.
Isso não significa que os demais municípios alagoanos não possuam atividade imobiliária.
Significa apenas que a base pública mais consistente e comparável encontrada para 2026 está fortemente concentrada nesses mercados.
No interior e no litoral, existem empreendimentos, lançamentos turísticos, loteamentos e projetos habitacionais, mas não há, na mesma escala, uma base pública única que permita construir um ranking estadual completo de vendas, estoque, VGV e preço médio por município.
Por isso, os números devem ser lidos dentro de seus respectivos recortes.
Os preços também mostram diferentes mercados dentro da mesma cidade
A diferença entre os bairros é talvez uma das melhores demonstrações de que não existe um único mercado imobiliário em Maceió.
Pajuçara, Ponta Verde, Jacarecica e Jatiúca trabalham com valores de metro quadrado muito superiores aos encontrados em áreas como Serraria, Gruta de Lourdes e Barro Duro.
Isso cria oportunidades diferentes para corretores, imobiliárias, incorporadoras e investidores.
No mercado de alto padrão, localização, vista, proximidade do mar e exclusividade podem justificar preços significativamente superiores.
No mercado de médio padrão, o equilíbrio entre localização, metragem, condomínio e financiamento tende a ganhar maior peso.
Na habitação econômica, o preço final, o enquadramento no programa habitacional e a capacidade de pagamento das famílias tornam-se elementos fundamentais.
A atuação profissional precisa acompanhar essas diferenças.
O mercado de Alagoas entra em uma fase mais seletiva
Os números de 2026 apontam para um mercado que continua ativo, mas que está mais seletivo.
A demanda existe.
As vendas existem.
Os preços permanecem elevados.
O estoque de imóveis novos diminuiu.
Mas o lançamento de novos produtos exige maior cuidado.
O cenário observado até aqui sugere que a próxima etapa do mercado alagoano não será necessariamente uma corrida para lançar o maior número possível de unidades.
A tendência é de maior atenção ao produto certo para o público certo.
O comportamento dos consumidores confirma essa necessidade.
Há compradores procurando apartamentos de dois dormitórios para moradia. Há consumidores buscando imóveis maiores. Há investidores interessados em compactos próximos ao litoral. Há famílias dependendo do Minha Casa, Minha Vida. E há consumidores que preferem continuar no aluguel até que as condições financeiras permitam a compra.
São demandas diferentes dentro de uma mesma cidade.
O que os números revelam para corretores e imobiliárias
Para o corretor de imóveis, esse cenário aumenta a importância da especialização.
Conhecer apenas o preço médio da cidade já não é suficiente.
O profissional precisa saber como o mercado se comporta por bairro, faixa de preço, metragem e perfil de comprador.
Um imóvel de 40 m² em uma região turística possui uma lógica comercial diferente de uma casa familiar em uma área residencial.
Da mesma maneira, um apartamento de alto padrão na orla não deve ser apresentado ao mercado com a mesma estratégia utilizada para um imóvel enquadrado em programas habitacionais.
Os dados de 2026 mostram justamente essa fragmentação.
No levantamento de junho, apartamentos entre 41 m² e 50 m² concentraram mais da metade das vendas líquidas classificadas por área. Ao mesmo tempo, imóveis maiores continuam presentes na oferta e atendem a uma demanda específica.
Para o corretor, isso significa que dados passaram a ser uma ferramenta comercial, e não apenas uma informação para matérias ou relatórios.
O que os números revelam para incorporadoras
Para incorporadoras e construtoras, a principal mensagem está na combinação entre velocidade de vendas, estoque e custo.
Maceió apresentou 643 vendas líquidas contra 417 lançamentos em junho, enquanto a oferta final caiu de 3.760 para 3.534 unidades no mesmo intervalo.
Essa fotografia sugere uma boa capacidade de absorção naquele mês.
Mas os custos continuam pressionando.
O SINAPI registrou aceleração significativa em junho e o Nordeste apresentou a maior variação regional do país.
Nesse ambiente, lançar um empreendimento exige cada vez mais precisão.
Escolher o terreno errado, dimensionar mal o produto ou estabelecer um preço incompatível com o público pode comprometer a velocidade de vendas.
Por outro lado, compreender a demanda pode permitir que novos projetos sejam desenvolvidos com maior aderência ao mercado.
O que os números revelam para investidores
Para o investidor, Alagoas apresenta uma combinação particularmente interessante: mercado residencial, turismo, locação e valorização imobiliária.
Mas isso não significa que qualquer imóvel seja um bom investimento.
A valorização média de Maceió não se distribui igualmente entre os bairros.
Enquanto Pajuçara apresentou preço médio superior a R$ 14 mil por m² em junho, Serraria estava abaixo de R$ 6 mil.
A diferença demonstra por que a análise precisa ser feita empreendimento por empreendimento.
Em um mercado turístico, além da valorização patrimonial, o investidor precisa considerar a capacidade real de geração de renda.
O imóvel pode ter excelente localização, mas apresentar condomínio elevado.
Pode ter preço atrativo, mas estar distante dos principais pontos de interesse.
Pode ser compacto e ter grande procura, mas enfrentar concorrência elevada.
O mercado alagoano oferece oportunidades, mas exige análise.
Alagoas em números: os principais indicadores de 2026
| Indicador | Número |
|---|---|
| População de Alagoas — estimativa 2025 | 3.220.848 |
| População de Maceió — estimativa 2025 | 994.952 |
| VGV de Maceió em 12 meses até março/2026 | R$ 3,4 bilhões |
| Unidades verticais vendidas em Maceió — 12 meses até março | 5.683 |
| Crescimento das vendas em Maceió | +3% |
| Estoque de apartamentos novos — 1º trimestre | 3.744 |
| Redução do estoque | -21% |
| VGL de Maceió — 12 meses até março | R$ 2,835 bilhões |
| Lançamentos — 12 meses até março | 4.694 unidades |
| Oferta final — junho/2026 | 3.534 unidades |
| Lançamentos — junho/2026 | 417 unidades |
| Vendas líquidas — junho/2026 | 643 unidades |
| IVV — junho/2026 | 15,4% |
| Preço médio residencial FipeZAP — junho/2026 | R$ 9.966/m² |
| Preço médio residencial em julho/2026 | R$ 10.002/m² |
| MCMV Rural selecionado em Alagoas em 2026 | 1.245 unidades |
| MCMV Entidades selecionado em Alagoas em 2026 | 96 unidades |
| Meta MCMV-FAR de Alagoas no ciclo | 2.552 unidades |
| Oferta do Salão do Imóvel Ademi 2026 | 2.713 unidades |
| VGV do Salão do Imóvel Ademi 2026 | R$ 2,67 bilhões |
Os indicadores têm recortes metodológicos diferentes e não devem ser somados. Os dados de VGV, lançamentos, vendas, estoque e IVV referem-se principalmente a Maceió e Região Metropolitana, enquanto os dados do MCMV possuem abrangência estadual e correspondem a modalidades e ciclos específicos.
Conclusão
O mercado imobiliário de Alagoas chega à segunda metade de 2026 apresentando um cenário de demanda ativa, valorização imobiliária e transformação da oferta.
Maceió permanece como o grande centro desse movimento.
A capital se aproxima de 1 milhão de habitantes, movimentou R$ 3,4 bilhões em VGV em 12 meses até março, vendeu 5.683 unidades verticais no período e reduziu em 21% o estoque de apartamentos novos. No segundo trimestre, o mercado registrou 643 vendas líquidas contra 417 lançamentos em junho, com IVV de 15,4%.
Ao mesmo tempo, o preço médio residencial chegou a R$ 9.966 por m² em junho e passou de R$ 10 mil em julho, enquanto bairros como Pajuçara, Ponta Verde, Jacarecica e Jatiúca mantêm valores bastante superiores à média da cidade.
O mercado, entretanto, não é homogêneo.
Há uma Maceió turística e de alto padrão, uma Maceió de médio padrão, uma Maceió voltada à habitação econômica e uma crescente oferta em bairros que acompanham a expansão urbana.
Fora da capital, municípios turísticos e cidades da Região Metropolitana também participam desse movimento, embora ainda não exista uma base pública única que permita medir todos esses mercados com a mesma metodologia.
O que os números disponíveis permitem afirmar é que Alagoas possui um mercado imobiliário diversificado e em transformação, no qual localização, produto, preço e perfil do consumidor estão se tornando cada vez mais determinantes para o desempenho de cada empreendimento.
Análise Editorial Broker News BR
Os dados de 2026 mostram que o mercado imobiliário alagoano merece ser observado além da tradicional imagem de um estado impulsionado apenas pelo turismo.
O turismo continua sendo um componente importante, especialmente em Maceió e no litoral, mas a estrutura do mercado é mais ampla.
A redução do estoque de imóveis novos, a velocidade de vendas, o peso do médio padrão, a participação do Minha Casa, Minha Vida e a expansão para diferentes bairros mostram que existe uma demanda habitacional diversificada.
Outro ponto merece destaque: o mercado está mais seletivo.
O período de simplesmente colocar um empreendimento à venda e esperar a absorção natural da demanda parece cada vez mais distante. O consumidor compara preço, localização, metragem, financiamento, condomínio e potencial de valorização.
Para os profissionais do mercado imobiliário, essa transformação aumenta o valor da informação.
Para incorporadoras, aumenta a importância da inteligência de mercado.
E para investidores, reforça a necessidade de analisar cada imóvel dentro de seu próprio contexto.
A leitura dos números de Alagoas em 2026, portanto, não aponta apenas para um mercado aquecido. Aponta para um mercado mais profissional, segmentado e orientado por dados.
Produção Editorial Broker News BR
Esta matéria é um conteúdo original produzido pela equipe editorial da Broker News BR, elaborado com base em pesquisa, apuração e consulta a fontes oficiais e confiáveis do mercado imobiliário para informar corretores de imóveis, imobiliárias, construtoras, incorporadoras e investidores.
Fontes
- Instituto Brasileiro de Geografia e Estatística — IBGE
- Fundação Instituto de Pesquisas Econômicas — Fipe
- Índice FipeZAP
- Sinduscon-AL
- Brain Inteligência Estratégica
- Ademi-AL
- Câmara Brasileira da Indústria da Construção — CBIC
- Governo Federal
- Ministério das Cidades
- Caixa Econômica Federal
- Agência Gov
Consulte as fontes oficiais
Sinduscon-AL — Panorama de Mercado
Ministério das Cidades — Minha Casa, Minha Vida
Continue navegando na Broker News BR
- Mercado Imobiliário em Números
- Notícias do Mercado Imobiliário
- Minha Casa, Minha Vida
- Financiamento Imobiliário
- Mercado de Alto Padrão
- Mercado Imobiliário do Nordeste
Crédito Editorial
A Broker News BR investe em pesquisa, apuração e organização de informações para produzir conteúdo confiável para o mercado imobiliário. Se esta matéria contribuir para seu trabalho jornalístico, acadêmico ou editorial, considere citar a Broker News BR como uma das fontes consultadas.