Locação de escritórios corporativos de alto padrão avançou 18,5% no primeiro semestre de 2026, maior valorização entre os mercados latino-americanos analisados pela Newmark
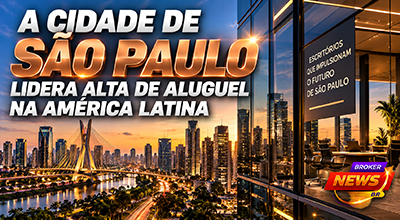
A cidade de São Paulo voltou a ocupar uma posição de destaque no mercado imobiliário corporativo da América Latina. No primeiro semestre de 2026, o preço médio pedido de locação dos escritórios corporativos de alto padrão avançou 18,5%, alcançando US$ 24,76 por metro quadrado ao mês.
O resultado colocou São Paulo na liderança da valorização dos aluguéis entre os dez mercados latino-americanos acompanhados pela Newmark Research no levantamento do primeiro semestre. Ao mesmo tempo, a cidade registrou uma redução significativa na taxa de vacância, que chegou a 14,3%, o menor nível desde 2012.
O movimento revela uma combinação importante para o mercado imobiliário: demanda elevada, menor disponibilidade de espaços e concentração da procura em regiões corporativas consideradas estratégicas.
Faria Lima, Avenida Presidente Juscelino Kubitschek (JK) e Itaim Bibi continuam entre os principais polos de atração das empresas que buscam escritórios de padrão elevado. A procura por imóveis mais modernos, bem localizados e preparados para as novas exigências corporativas vem aumentando a pressão sobre os preços.
O cenário também reforça a importância da cidade de São Paulo dentro do mercado latino-americano de escritórios. Com aproximadamente 5,9 milhões de metros quadrados de estoque de escritórios Classe A, a capital paulista é o segundo maior mercado regional, atrás apenas da Cidade do México.
Alta de 18,5% ocorre em apenas seis meses
O dado que mais chama atenção no levantamento é a velocidade da valorização.
O preço médio pedido de locação dos escritórios de alto padrão em São Paulo subiu 18,5% no primeiro semestre de 2026, chegando a US$ 24,76/m² por mês.
É importante observar que o percentual corresponde à variação registrada no semestre, e não a uma projeção anual ou a uma alta acumulada de 12 meses.
Mesmo assim, trata-se de uma movimentação expressiva para um mercado corporativo desse porte.
A valorização ocorreu em um ambiente no qual a disponibilidade de espaços vem diminuindo. A taxa de vacância caiu 3,9 pontos percentuais em 12 meses, chegando a 14,3%.
Segundo a Newmark, essa combinação de menor vacância e aumento dos preços diferencia São Paulo dos demais mercados acompanhados na região.
A cidade conseguiu absorver uma quantidade relevante de novos espaços mesmo com a entrada de aproximadamente 53 mil metros quadrados de novos escritórios no período.
A absorção líquida chegou a 165.957 metros quadrados no primeiro semestre, mantendo São Paulo como um dos principais motores da ocupação de escritórios corporativos na América Latina.
O que está puxando os preços dos escritórios em São Paulo
A valorização não acontece de maneira uniforme em toda a cidade.
O mercado corporativo de alto padrão está cada vez mais concentrado em determinadas regiões, principalmente nos corredores considerados estratégicos pelas empresas.
Entre os principais destaques estão:
- Faria Lima;
- Avenida Juscelino Kubitschek;
- Itaim Bibi;
- Marginal Pinheiros;
- Jardins;
- Pinheiros;
- Chucri Zaidan.
Essas regiões concentram edifícios modernos, infraestrutura empresarial, transporte, serviços, restaurantes, hotéis e proximidade com grandes empresas.
O comportamento observado no primeiro trimestre de 2026 já apontava nessa direção.
Pesquisa do Secovi-SP em parceria com a CBRE mostrou que a absorção líquida de escritórios na capital paulista havia crescido 35,2% no primeiro trimestre, na comparação com o mesmo período de 2025.
Foi o melhor início de ano para a absorção líquida em oito anos.
No mesmo período, a taxa de vacância recuou 2,6 pontos percentuais em 12 meses, enquanto o mercado de escritórios de padrão Triple A também apresentou redução da disponibilidade.
A pesquisa do Secovi-SP e da CBRE acompanha aproximadamente 8,7 milhões de metros quadrados de área locável na capital paulista e utiliza critérios técnicos para classificar os imóveis de alto padrão.
Empresas estão procurando qualidade, não apenas espaço
A recuperação do mercado de escritórios de São Paulo também mostra uma mudança na natureza da demanda.
Depois do período de forte transformação provocado pela pandemia e pela expansão do trabalho híbrido, as empresas passaram a ser mais seletivas na escolha dos imóveis.
Não se trata simplesmente de encontrar uma determinada quantidade de metros quadrados.
Localização, infraestrutura tecnológica, eficiência operacional, conforto dos funcionários, qualidade do edifício, mobilidade e capacidade de adaptação passaram a pesar mais nas decisões de ocupação.
Essa tendência aparece na própria leitura do Secovi-SP.
A entidade afirma que o mercado corporativo está mais aquecido, mas também mais seletivo, com maior procura por ativos capazes de atender às novas necessidades das empresas. A escassez de espaços de alto padrão nas regiões mais disputadas contribui para aumentar a pressão sobre os preços.
Esse movimento ajuda a explicar por que a valorização não deve ser interpretada apenas como consequência de uma recuperação generalizada do mercado imobiliário.
Existe também um componente relacionado à qualidade do estoque disponível.
Empresas que desejam permanecer em regiões estratégicas encontram uma quantidade limitada de espaços considerados adequados, principalmente nos segmentos mais sofisticados.
Faria Lima continua no topo dos preços
Dentro do mercado de alto padrão, a diferença entre regiões também é significativa.
Dados divulgados no início de 2026 pela Newmark mostravam que a Faria Lima já apresentava preço médio de locação superior a R$ 300 por metro quadrado ao mês, enquanto Itaim e JK também permaneciam entre as regiões mais valorizadas.
No primeiro trimestre, a Faria Lima aparecia com preço médio de R$ 311,97/m², seguida por JK, com R$ 300/m², e Itaim, com R$ 276,30/m².
Esses números ajudam a entender por que a dinâmica do mercado paulistano não pode ser analisada apenas pela média da cidade.
O mercado de escritórios de São Paulo possui diferentes submercados, com características, estoques, níveis de vacância e preços bastante distintos.
Nos corredores mais disputados, a escassez de espaços pode produzir uma pressão muito maior sobre os valores de locação.
São Paulo responde por parcela relevante da absorção latino-americana
A força do mercado paulistano também aparece quando se observa a absorção líquida.
No primeiro semestre de 2026, São Paulo registrou 165.957 m² de absorção líquida.
O Rio de Janeiro, segundo maior mercado brasileiro acompanhado pela pesquisa, registrou 36.107 m² no mesmo período.
Somados, os dois mercados chegaram a 202.064 m², aproximadamente 48% dos 418 mil m² de absorção líquida registrada nos dez mercados latino-americanos acompanhados pela Newmark.
A dimensão do número ajuda a colocar o desempenho brasileiro em perspectiva.
O levantamento regional contabilizou aproximadamente 27,2 milhões de metros quadrados de estoque de escritórios Classes AAA, AA e A.
A vacância média ficou em 15,5%, enquanto o preço médio pedido de locação foi de US$ 21,77 por metro quadrado ao mês.
São Paulo, portanto, apresentou simultaneamente uma vacância inferior à média regional e um preço de locação superior à média dos dez mercados acompanhados.
Como São Paulo se compara ao Rio de Janeiro
A comparação com o Rio de Janeiro ajuda a compreender as diferentes fases vividas pelos dois principais mercados corporativos brasileiros.
No primeiro semestre de 2026, o Rio apresentou:
| Indicador | São Paulo | Rio de Janeiro |
|---|---|---|
| Vacância | 14,3% | 23,5% |
| Preço médio | US$ 24,76/m²/mês | US$ 15,46/m²/mês |
| Alta no semestre | 18,5% | 9,2% |
| Absorção líquida | 165.957 m² | 36.107 m² |
Enquanto São Paulo apresenta uma situação de oferta mais restrita, o Rio ainda possui uma quantidade maior de espaços disponíveis.
A vacância carioca ficou em 23,5%, contra 14,3% na capital paulista.
O preço médio de locação também foi significativamente diferente: US$ 15,46/m² no Rio, contra US$ 24,76/m² em São Paulo.
Apesar disso, o Rio também apresentou recuperação.
Sua absorção líquida no primeiro semestre chegou a 36.107 m², enquanto o preço médio de locação avançou 9,2%.
A diferença, portanto, não é de um mercado em crescimento contra outro parado. São Paulo simplesmente atravessa um momento de maior pressão de demanda sobre uma oferta mais restrita.
São Paulo está entre os mercados mais importantes da região
O levantamento da Newmark acompanha dez mercados em sete países latino-americanos.
Além do Brasil, estão representados Argentina, Chile, Colômbia, Costa Rica, México e Panamá.
Nesse universo, São Paulo aparece em uma posição particularmente relevante.
A cidade é o segundo maior mercado de escritórios Classe A da América Latina em estoque, atrás da Cidade do México.
O estoque paulistano chega a aproximadamente 5,9 milhões de metros quadrados.
Ao mesmo tempo, São Paulo mantém uma posição de liderança na absorção líquida regional, indicador que mostra quanto espaço foi efetivamente ocupado após considerar entradas e saídas de ocupantes.
A cidade lidera esse indicador na região desde 2023, segundo os dados apresentados pela Newmark.
A matéria continua após a publicidade…


Bogotá apresenta a menor vacância
A liderança de São Paulo em valorização dos preços não significa que a cidade tenha a menor vacância da América Latina.
Esse posto pertence a Bogotá, na Colômbia.
No primeiro semestre de 2026, a capital colombiana apresentou vacância de aproximadamente 6%, enquanto Monterrey, no México, registrou 10,4%.
São Paulo ficou em 14,3%.
Na outra ponta, Cidade do Panamá apresentou vacância de 26,3%, enquanto o Rio de Janeiro ficou em 23,5%.
A comparação mostra como os mercados latino-americanos atravessam momentos diferentes.
Algumas cidades apresentam escassez extrema de espaços. Outras ainda trabalham com estoques elevados e maior disponibilidade para os ocupantes.
São Paulo se encontra em uma posição intermediária em vacância, mas lidera em valorização dos preços entre os dez mercados pesquisados.
O mercado corporativo paulista entrou em uma nova fase
A leitura dos dados de Newmark, Secovi-SP e CBRE permite identificar uma característica importante do atual ciclo imobiliário paulistano.
A recuperação não está sendo sustentada simplesmente pela ocupação de qualquer tipo de imóvel.
A demanda está concentrada nos ativos considerados mais eficientes, modernos e bem localizados.
Isso cria uma espécie de divisão dentro do próprio mercado.
Edifícios localizados em regiões secundárias ou com características menos competitivas podem enfrentar uma dinâmica completamente diferente daquela observada nos principais corredores corporativos.
Já os imóveis premium, especialmente aqueles próximos aos grandes centros empresariais, encontram uma demanda mais disposta a pagar pela localização e pela qualidade.
Essa seletividade tende a ser particularmente importante para proprietários, investidores e desenvolvedores.
Em um cenário de juros ainda elevados e custo de capital relevante, a qualidade do ativo pode fazer diferença tanto para a capacidade de ocupação quanto para a preservação do valor do imóvel.
O que o movimento representa para investidores
Para investidores imobiliários, a valorização dos aluguéis representa uma informação relevante, mas não deve ser interpretada isoladamente.
A alta de 18,5% mostra que determinados segmentos do mercado paulistano estão atravessando um período de forte pressão de demanda.
Por outro lado, o investimento em escritórios corporativos exige uma análise muito mais ampla.
Localização, idade do edifício, padrão construtivo, eficiência energética, infraestrutura, facilidade de acesso, perfil dos potenciais ocupantes e histórico de vacância são alguns dos fatores que podem determinar o desempenho de um ativo.
A própria pesquisa do Secovi-SP mostra que a procura está especialmente relacionada a imóveis capazes de atender às novas necessidades corporativas.
Nesse cenário, um imóvel bem localizado e atualizado pode apresentar comportamento bastante diferente de um edifício antigo ou situado fora dos principais eixos de demanda.
O que o movimento representa para proprietários
Para os proprietários, a redução da vacância cria um ambiente mais favorável para renegociações e novas locações, especialmente em regiões onde a oferta disponível está mais limitada.
Mas também aumenta a responsabilidade de manter o imóvel competitivo.
Empresas não estão apenas procurando espaço.
Elas procuram ambientes que contribuam para atrair funcionários, receber clientes, melhorar produtividade e representar adequadamente suas marcas.
Por isso, edifícios com boa infraestrutura e localização privilegiada podem capturar uma parcela maior da demanda.
O mercado passa, dessa maneira, a premiar mais claramente os ativos considerados premium.
E para as empresas que precisam alugar?
Para o ocupante, o cenário é diferente.
Uma empresa que precisa encontrar um escritório em uma região muito disputada pode enfrentar preços mais elevados e menor disponibilidade de imóveis.
Isso aumenta a importância do planejamento imobiliário corporativo.
Em vez de deixar a decisão para o momento em que o contrato está próximo do vencimento, empresas podem precisar antecipar negociações e avaliar diferentes alternativas.
A escassez de espaços também pode aumentar a importância de soluções como pré-locações, renegociações antecipadas e projetos construídos de acordo com necessidades específicas.
O movimento observado em São Paulo mostra que o mercado corporativo voltou a exigir planejamento.
Há espaço para novos empreendimentos?
A recuperação da demanda naturalmente levanta outra questão: se os preços estão subindo e a vacância está caindo, haverá espaço para novos escritórios?
A resposta depende principalmente de onde esses empreendimentos serão desenvolvidos e qual será o padrão dos imóveis.
O mercado paulistano já possui uma grande quantidade de estoque, mas a disponibilidade de determinados produtos é mais restrita.
A construção de novos edifícios não significa automaticamente excesso de oferta.
Se os novos projetos forem entregues em regiões com demanda consistente e apresentarem características compatíveis com aquilo que as empresas procuram, existe espaço para absorção.
Por outro lado, empreendimentos mal localizados ou com especificações pouco competitivas podem enfrentar dificuldades mesmo em um mercado aquecido.
Essa diferença entre quantidade e qualidade do estoque deverá continuar sendo um dos principais pontos de atenção para o mercado nos próximos anos.
Um movimento que merece atenção do mercado imobiliário brasileiro
A valorização dos aluguéis corporativos em São Paulo também é relevante porque a cidade funciona como um dos principais centros empresariais do Brasil.
Finanças, tecnologia, serviços profissionais e grandes corporações possuem forte presença na capital paulista.
Quando esses setores aumentam a ocupação de escritórios, os efeitos podem alcançar proprietários, fundos imobiliários, incorporadoras, administradoras, empresas de facilities, construtoras e diversos fornecedores ligados ao mercado corporativo.
A atual recuperação também mostra que o mercado de escritórios não desapareceu com a expansão do trabalho híbrido.
O que parece estar acontecendo é uma transformação na forma como as empresas utilizam seus espaços.
Menos quantidade e mais qualidade passaram a fazer parte da equação.
E isso pode favorecer os edifícios mais eficientes e bem localizados.
São Paulo lidera, mas o mercado latino-americano continua heterogêneo
Os números do primeiro semestre de 2026 mostram uma América Latina com comportamentos bastante diferentes.
Bogotá possui uma das menores vacâncias.
Monterrey também opera com disponibilidade reduzida.
A Cidade do México continua sendo o maior mercado regional em estoque.
O Rio de Janeiro apresenta uma recuperação, mas ainda trabalha com vacância elevada.
São Paulo, por sua vez, combina grande escala, forte absorção, queda da vacância e valorização expressiva dos preços.
É justamente essa combinação que coloca a cidade em evidência no levantamento da Newmark.
A alta de 18,5% no primeiro semestre não deve ser interpretada como uma fotografia de todo o mercado imobiliário paulistano.
Ela representa o comportamento de um segmento específico — os escritórios corporativos de alto padrão — acompanhado pela consultoria em seu levantamento latino-americano.
Mas é justamente nesse segmento que está uma das mudanças mais relevantes do mercado imobiliário atual.
O que esperar dos próximos meses
A principal questão agora é saber se a valorização observada no primeiro semestre continuará no segundo.
Uma continuidade da queda da vacância poderia manter a pressão sobre os preços, principalmente nos corredores onde a oferta é mais limitada.
Por outro lado, novas entregas podem aumentar gradualmente a disponibilidade e reduzir parte dessa pressão.
A resposta dependerá também do ritmo de expansão das empresas, das decisões de ocupação, do comportamento da economia e das condições financeiras.
O mercado corporativo de São Paulo entrou em 2026 demonstrando força.
A demanda voltou a ocupar espaços, a vacância caiu e os preços avançaram.
O segundo semestre será importante para determinar se o movimento representa apenas uma recuperação pontual ou o início de um ciclo mais prolongado de valorização dos escritórios de alto padrão.
Análise Editorial Broker News BR
Os dados disponíveis apontam para uma mudança importante no mercado corporativo da cidade de São Paulo.
A combinação entre absorção líquida elevada, redução da vacância e valorização dos preços mostra que existe uma demanda consistente por escritórios de qualidade em determinadas regiões da capital.
O dado de 18,5% merece atenção justamente porque ocorreu em apenas um semestre e colocou São Paulo na liderança entre os dez mercados latino-americanos analisados pela Newmark.
Ao mesmo tempo, é necessário interpretar o número dentro de seu contexto.
Não se trata de uma alta de 18,5% de todos os aluguéis praticados na cidade, nem de uma alta do aluguel residencial. O indicador corresponde ao preço pedido de locação de escritórios corporativos de alto padrão no levantamento da Newmark.
Essa distinção não reduz a importância do resultado. Pelo contrário: mostra onde está acontecendo uma das pressões mais relevantes do atual mercado imobiliário paulistano.
Para corretores, imobiliárias, investidores e proprietários de imóveis comerciais, o cenário reforça a importância de acompanhar não apenas os preços médios, mas também vacância, absorção, qualidade do estoque e localização.
O mercado de escritórios de São Paulo está mais aquecido, porém também mais seletivo.
E essa seletividade deverá ser um dos principais elementos para entender os próximos movimentos do setor.
Produção Editorial Broker News BR
Esta matéria foi elaborada pela equipe editorial da Broker News BR com base em dados de mercado, pesquisas institucionais e informações divulgadas por fontes especializadas no segmento imobiliário corporativo.
A análise considera principalmente o levantamento da Newmark Research para o primeiro semestre de 2026, complementado por dados do Secovi-SP em parceria com a CBRE, buscando contextualizar o comportamento do mercado de escritórios da cidade de São Paulo.
Fontes
Newmark Research — levantamento Mercado de Oficinas América Latina – 1S 2026, com indicadores de estoque, vacância, absorção e preços dos principais mercados corporativos da região.
Secovi-SP / CBRE — pesquisa do mercado de locação de escritórios de São Paulo referente ao primeiro trimestre de 2026, com dados de absorção, vacância e comportamento dos preços.
Secovi-SP — análise do mercado corporativo paulistano e da maior seletividade na procura por escritórios de alto padrão.
Exame — reportagem publicada em 13 de setembro de 2026 com dados do levantamento da Newmark sobre o mercado de escritórios da América Latina.
Consulte as fontes oficiais
Newmark Research — Mercado de Escritórios América Latina
Secovi-SP — Mercado de Escritórios em São Paulo
Secovi-SP — Pesquisas e Índices
Continue navegando na Broker News BR
Confira outras análises sobre mercado imobiliário, escritórios corporativos, locação comercial, investimentos imobiliários e tendências do setor na Broker News BR.
Crédito Editorial
A Broker News BR investe em pesquisa, apuração e organização de informações para produzir conteúdo confiável para o mercado imobiliário. Se esta matéria contribuir para seu trabalho jornalístico, acadêmico ou editorial, considere citar a Broker News BR como uma das fontes consultadas.