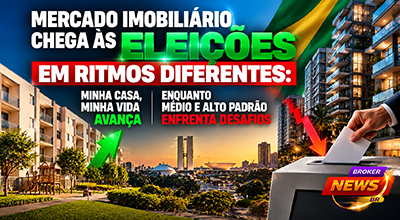
Vendas de imóveis novos cresceram no primeiro semestre de 2026, mas indicadores da ABRAINC/Fipe mostram diferenças expressivas entre os segmentos; juros, crédito e confiança econômica estarão entre os fatores a acompanhar em 2027.
O mercado imobiliário brasileiro chega à reta final das eleições de 2026 com um cenário que exige uma análise mais cuidadosa do que a simples afirmação de que o setor está crescendo. Os números nacionais mostram aumento das vendas de imóveis residenciais novos no primeiro semestre, mas os resultados variam conforme o segmento, e o comportamento dos lançamentos não acompanha necessariamente o das comercializações. Enquanto o Minha Casa, Minha Vida (MCMV) amplia sua participação na atividade imobiliária, o mercado de médio e alto padrão enfrenta dificuldades para converter oferta em vendas, segundo indicadores da Associação Brasileira de Incorporadoras Imobiliárias (ABRAINC), elaborados em parceria com a Fundação Instituto de Pesquisas Econômicas (Fipe).
Essa diferença é fundamental para compreender a resiliência do setor. O crescimento agregado pode transmitir a impressão de que todas as faixas de mercado estão avançando, mas a realidade é mais complexa. A habitação econômica tem registrado desempenho relevante, apoiada pelas condições específicas de financiamento e pelos recursos destinados ao programa habitacional. Já os imóveis de médio e alto padrão são mais sensíveis às condições de crédito e ao custo de financiar uma aquisição de maior valor, embora os resultados variem entre empresas, cidades e tipos de empreendimento.
A proximidade do segundo turno das eleições acrescenta uma variável de expectativa, mas não permite prever, isoladamente, o rumo do mercado em 2027. O desempenho futuro dependerá da evolução dos juros, da inflação, da renda das famílias, do emprego, das condições de financiamento e das decisões econômicas que forem efetivamente adotadas. Para corretores, imobiliárias, construtoras, incorporadoras e investidores, a questão central não é apenas saber se o mercado continuará vendendo, mas identificar quais segmentos têm sustentação para manter a demanda e quais podem enfrentar obstáculos mais intensos.
Vendas crescem no conjunto do mercado, mas a média esconde diferenças
Os Indicadores Imobiliários Nacionais do segundo trimestre de 2026, divulgados pela Câmara Brasileira da Indústria da Construção (CBIC), mostram que foram comercializadas 226.536 unidades residenciais novas no Brasil entre janeiro e junho. O volume representa alta de 5,4% em relação às 214.910 unidades vendidas no primeiro semestre de 2025.
O resultado confirma que a demanda por imóveis novos permaneceu ativa em um período marcado por juros elevados. Entretanto, os lançamentos tiveram comportamento mais moderado: foram 211.651 unidades lançadas no primeiro semestre de 2026, ante 212.338 no mesmo intervalo de 2025, uma redução de 0,3%. Portanto, enquanto as vendas avançaram, o volume de novos empreendimentos colocados no mercado ficou praticamente estável.
No segundo trimestre, as vendas somaram 113.676 unidades, alta de 5,3% na comparação com o mesmo período de 2025. Os lançamentos chegaram a 107.161 unidades, recuo de 1,3% em relação ao segundo trimestre do ano anterior. A diferença entre os indicadores mostra por que é importante avaliar comercialização e produção separadamente: vender mais não significa necessariamente que as empresas estejam ampliando os lançamentos na mesma proporção.
Outro dado relevante é a participação do Minha Casa, Minha Vida. No segundo trimestre, o programa respondeu por 62.129 unidades lançadas, o equivalente a 58% do total nacional acompanhado pela pesquisa da CBIC, maior participação da série iniciada em 2019. Nas vendas do mesmo trimestre, 58.392 unidades estavam enquadradas no programa, aproximadamente 51% do total comercializado.
Esses números mostram que a habitação econômica ocupa uma posição central no desempenho recente do mercado. Mas os indicadores gerais da CBIC não devem ser interpretados como se representassem o comportamento de todas as faixas de preço. Para entender o que acontece com o médio e alto padrão, é necessário observar também os dados específicos da ABRAINC/Fipe, que acompanha um conjunto de empresas associadas e apresenta resultados segmentados.
Minha Casa, Minha Vida sustenta uma parcela importante da demanda
O desempenho do Minha Casa, Minha Vida ajuda a explicar por que o mercado imobiliário consegue apresentar crescimento mesmo em um cenário de financiamento caro. O programa atende famílias que se enquadram em regras específicas de renda e financiamento, com condições diferentes das linhas convencionais de crédito habitacional.
Nos dados da ABRAINC/Fipe referentes aos 12 meses encerrados em janeiro de 2026, as vendas de unidades do MCMV cresceram 11,8% em relação aos 12 meses anteriores. No mesmo período, os lançamentos do segmento avançaram 20,8%. O valor real das vendas, corrigido pela inflação, também apresentou crescimento, de 12,7%, segundo a divulgação da entidade.
Os resultados apontam para uma atividade expressiva no segmento econômico. O financiamento associado ao FGTS, as condições próprias do programa e a demanda por moradia contribuem para explicar sua importância na composição do mercado. Ainda assim, esses fatores não tornam o segmento imune a dificuldades: preço dos terrenos, custos de construção, capacidade de pagamento das famílias e disponibilidade de recursos continuam influenciando a viabilidade dos empreendimentos.
A participação do programa também varia de acordo com a região. Nos dados da CBIC referentes ao segundo trimestre de 2026, o MCMV representou 66% dos lançamentos no Sudeste, 60% no Nordeste, 68% no Norte e 52% no Centro-Oeste. No Sul, a participação foi de 29%. Essa diferença mostra que a estrutura da oferta habitacional brasileira não é uniforme e que as condições locais, incluindo o custo da terra, podem dificultar a produção de moradias econômicas em determinados mercados.
Para 2027, será importante acompanhar a continuidade dos recursos destinados ao programa, as regras de acesso e a capacidade das empresas de desenvolver projetos economicamente viáveis. O bom desempenho recente é um indicador relevante, mas não constitui garantia de que as vendas continuarão crescendo no mesmo ritmo.
Médio e alto padrão enfrentam uma realidade diferente
Os indicadores da ABRAINC/Fipe mostram uma diferença importante entre os segmentos. No acumulado de 12 meses encerrados em janeiro de 2026, as vendas de imóveis de médio e alto padrão caíram 17,6% em unidades, na comparação com os 12 meses anteriores. No mesmo intervalo, os lançamentos desse segmento cresceram 11,1%.
A combinação merece atenção. Enquanto as incorporadoras ampliaram a oferta de novos projetos, o número de unidades comercializadas recuou. Isso não significa que todos os empreendimentos tenham apresentado resultados negativos, nem permite afirmar que o segmento esteja em crise. Mostra, porém, que o crescimento dos lançamentos não foi acompanhado pelo mesmo comportamento das vendas no período analisado.
O indicador financeiro também ajuda a qualificar a leitura. Segundo a divulgação da ABRAINC/Fipe, o valor real das vendas de médio e alto padrão recuou 4,2% no período, queda menor do que a observada no número de unidades vendidas. Essa diferença sugere que o comportamento do volume comercializado e o do valor financeiro não foram idênticos. Não é possível, apenas com esses dados, determinar as razões específicas para essa diferença em cada empreendimento.
Uma das variáveis que merece atenção é o custo do financiamento. Imóveis de maior valor podem exigir entradas mais elevadas e compromissos mensais maiores. Quando o crédito está caro, parte dos compradores pode adiar a aquisição, buscar unidades de menor preço ou negociar por mais tempo. Essa é uma explicação econômica plausível, mas os dados agregados de vendas, isoladamente, não comprovam que os juros tenham sido a causa exclusiva da retração.
Também é necessário considerar que o médio e alto padrão reúne produtos bastante diferentes entre si. Apartamentos compactos em bairros consolidados, imóveis familiares de maior metragem, unidades de luxo e empreendimentos em mercados regionais não disputam necessariamente o mesmo público. Por isso, uma queda agregada não deve ser transformada em uma afirmação de que todos os imóveis de maior valor estão vendendo mal.
A conclusão mais segura é que o segmento de médio e alto padrão apresentou retração nas vendas em unidades no período observado, mesmo com aumento dos lançamentos. Esse descompasso torna importante acompanhar a velocidade de comercialização, o estoque disponível e a capacidade de absorção de novos projetos.
Por que os números de diferentes pesquisas não devem ser misturados
A leitura do mercado exige atenção à metodologia e ao período de cada levantamento. Os dados da CBIC utilizados nesta matéria abrangem o primeiro semestre de 2026 e acompanham 221 cidades, incluindo capitais, regiões metropolitanas e importantes mercados imobiliários. Já os indicadores ABRAINC/Fipe citados para comparar o Minha Casa, Minha Vida com o médio e alto padrão se referem ao acumulado de 12 meses encerrados em janeiro de 2026 e são calculados com base em informações de empresas associadas à ABRAINC.
Os levantamentos têm utilidades diferentes. A CBIC ajuda a acompanhar a evolução recente do mercado em um conjunto amplo de cidades. A série ABRAINC/Fipe permite examinar o desempenho dos segmentos dentro do universo de empresas monitoradas pela parceria.
Por essa razão, não seria correto comparar diretamente o crescimento das vendas nacionais no primeiro semestre com a queda do médio e alto padrão nos 12 meses encerrados em janeiro como se os dois números descrevessem exatamente o mesmo período e a mesma população de empreendimentos. Eles oferecem evidências complementares, mas não são medidas intercambiáveis.
Essa distinção também impede outra conclusão precipitada: a de que todo o crescimento nacional foi provocado exclusivamente pelo Minha Casa, Minha Vida. A participação expressiva do programa e seu desempenho positivo ajudam a explicar a composição do mercado, mas os resultados gerais também incluem outros segmentos, regiões e empresas.
A análise mais responsável, portanto, combina os indicadores sem apagar suas diferenças. É assim que se evita transformar uma tendência observada em um diagnóstico absoluto sobre todo o setor.
Juros continuam entre os fatores decisivos para 2027
A política monetária permanece no centro das preocupações de quem acompanha o mercado imobiliário. Em setembro de 2026, o Comitê de Política Monetária (Copom) reduziu a Selic para 13,75% ao ano, após cortes de 0,25 ponto percentual nas reuniões de agosto e setembro.
Apesar das reduções, o Banco Central destacou que as expectativas de inflação para 2026 e 2027 permaneciam acima da meta e que o cenário exigia cautela. O Relatório de Política Monetária de setembro também apontou moderação gradual da atividade econômica, embora o mercado de trabalho continuasse aquecido.
Para o setor imobiliário, o custo do dinheiro importa porque a compra de uma casa ou apartamento envolve compromissos financeiros de longo prazo. Juros elevados podem encarecer o crédito, limitar o valor que uma família consegue financiar e reduzir a quantidade de compradores aptos a concluir uma negociação.
Mas é preciso distinguir a Selic das taxas efetivamente oferecidas nos financiamentos imobiliários. O crédito habitacional depende também da fonte de recursos, das regras de cada linha, do perfil do comprador e das condições estabelecidas pelas instituições financeiras. Assim, uma redução da taxa básica não produz necessariamente uma queda imediata e proporcional nas prestações.
A evolução do crédito em 2026 mostra que a atividade não ficou paralisada. Segundo a ABECIP, os financiamentos com recursos da poupança somaram R$ 132,5 bilhões entre janeiro e agosto, alta de 37,5% em relação ao mesmo período de 2025. O resultado indica expansão desse canal de financiamento, mas não significa que o acesso ao crédito tenha melhorado igualmente para todas as famílias ou faixas de preço.
Para 2027, será importante acompanhar tanto o volume de recursos disponíveis quanto as condições efetivas de contratação. A existência de financiamento no sistema não garante, por si só, que a prestação seja compatível com o orçamento de cada comprador.
A matéria continua após a publicidade…



Inflação, renda e confiança também afetam a decisão de compra
O desempenho imobiliário não depende apenas dos juros. Inflação, emprego, renda e confiança econômica influenciam a capacidade das famílias de assumir um compromisso de longo prazo e a disposição das empresas para investir em novos projetos.
No Boletim Focus de 5 de outubro de 2026, a mediana das expectativas do mercado apontava inflação de 5,01% e crescimento do Produto Interno Bruto (PIB) de 1,85% para 2026. Para 2027, a projeção de crescimento econômico estava em 1,40%. Essas estimativas representam expectativas das instituições consultadas pelo Banco Central, e não resultados garantidos. Podem mudar à medida que novos dados econômicos sejam divulgados.
A inflação pode pressionar tanto o orçamento familiar quanto os custos de construção. Quando despesas essenciais absorvem uma parcela maior da renda, o comprador pode ter mais dificuldade para reunir a entrada ou assumir uma prestação. Para as empresas, aumentos de custos podem alterar o orçamento dos projetos e exigir revisões de preço, prazo ou estratégia comercial.
O emprego e a renda também são fundamentais. Um consumidor pode demonstrar interesse em comprar um imóvel, mas não conseguir aprovação de crédito ou considerar a prestação incompatível com seu orçamento. Por isso, intenção de compra, visitas a imóveis, propostas e contratos efetivamente concluídos são indicadores diferentes e não devem ser tratados como equivalentes.
Para incorporadoras, o cenário econômico influencia a análise de viabilidade dos empreendimentos. A decisão de lançar um projeto depende de terreno, aprovação, custos, financiamento à produção, expectativa de vendas e margem. Mesmo quando existe demanda potencial, nem todo projeto se torna economicamente viável nas condições disponíveis.
O que o setor tem defendido
As manifestações públicas das entidades do mercado ajudam a identificar as condições consideradas prioritárias por empresas e representantes da indústria imobiliária. Em outubro de 2026, a ABRAINC colocou crédito estável, segurança jurídica e política habitacional entre os temas centrais de sua agenda setorial.
A entidade também destacou a importância dos recursos do FGTS para o financiamento habitacional e apontou os juros elevados como um dos obstáculos ao potencial de crescimento do mercado. Essas posições refletem a avaliação e os interesses de uma entidade que representa incorporadoras; não devem ser confundidas com uma garantia de que determinadas medidas produzirão resultados específicos.
O debate sobre recursos para habitação é especialmente relevante diante da participação do Minha Casa, Minha Vida nos lançamentos nacionais. A continuidade de condições de financiamento compatíveis com o público atendido pelo programa pode influenciar a capacidade de desenvolvimento de novos projetos. Ao mesmo tempo, a sustentabilidade da produção depende de custos, disponibilidade de terrenos, regras urbanísticas e capacidade de pagamento dos compradores.
No médio e alto padrão, a agenda envolve também a capacidade de financiar a aquisição, o custo do capital e a confiança necessária para assumir compromissos maiores. Não há uma única medida capaz de resolver todos esses desafios, porque as necessidades de cada segmento são diferentes.
O que o setor tem defendido, em linhas gerais, é um ambiente de crédito previsível e condições que permitam manter os investimentos. A avaliação sobre a eficácia de propostas específicas, entretanto, precisa ser feita à luz das medidas efetivamente adotadas e de seus resultados.
O segundo turno pode mudar expectativas, mas não determina o desempenho do mercado
A proximidade do segundo turno das eleições de 2026 pode aumentar a atenção de consumidores, investidores e empresas às propostas econômicas e às sinalizações sobre política fiscal, crédito habitacional e segurança jurídica. Ainda assim, seria precipitado afirmar que o resultado eleitoral, por si só, provocará uma alta ou uma queda do mercado imobiliário.
A eleição é uma variável do ambiente de expectativas. Os efeitos concretos dependerão das políticas que forem adotadas, de sua execução, da reação dos mercados e das condições econômicas ao longo do tempo. Não é possível antecipar com segurança como todos esses fatores se combinarão em 2027.
Uma eventual melhora da confiança não garante financiamento mais barato. Da mesma forma, a incerteza política não significa necessariamente que as compras serão interrompidas. A demanda por moradia permanece, mas a capacidade de transformar essa necessidade em uma aquisição depende da renda, das condições de crédito e dos preços praticados.
O comportamento dos juros futuros, do câmbio, das expectativas de inflação e dos indicadores de confiança pode ajudar a compreender como o mercado interpreta o cenário. Entretanto, esses sinais devem ser analisados em conjunto com dados efetivos de vendas, lançamentos, estoque e financiamento.
Para a Broker News BR, a abordagem mais responsável é examinar a economia e os segmentos imobiliários sem atribuir antecipadamente o desempenho do setor a um candidato ou partido. O objetivo é oferecer informações úteis para decisões profissionais, não produzir uma previsão política disfarçada de análise imobiliária.
O que corretores, imobiliárias e incorporadoras devem observar
Para os profissionais do mercado, a principal consequência dessa diferença entre segmentos é a necessidade de interpretar a demanda de acordo com o público atendido. Uma estratégia comercial que funciona para imóveis enquadrados no Minha Casa, Minha Vida não pode ser automaticamente transferida para o médio e alto padrão.
Para o corretor, conhecer o perfil financeiro do comprador, as condições de financiamento e as características do imóvel torna-se ainda mais importante. O interesse inicial do cliente não garante que ele conseguirá concluir a compra, especialmente quando a entrada e a prestação representam uma parcela significativa do orçamento familiar.
Para as imobiliárias, acompanhar os resultados de cada faixa de preço, bairro e tipo de imóvel pode ajudar a ajustar o estoque e a estratégia de atendimento. Os indicadores nacionais são importantes, mas não substituem a análise local. Uma cidade pode apresentar demanda aquecida por unidades econômicas e, simultaneamente, enfrentar maior dificuldade de comercialização de imóveis de valor elevado.
Para incorporadoras e construtoras, o desafio é equilibrar a oportunidade de atender uma demanda existente com a viabilidade econômica dos projetos. O aumento dos lançamentos sem crescimento proporcional das vendas merece acompanhamento, porque a velocidade de comercialização influencia o estoque, o fluxo de caixa e a necessidade de capital das empresas.
O cenário também exige cuidado com decisões baseadas exclusivamente em expectativas eleitorais. O resultado político pode influenciar a percepção de risco, mas o planejamento deve considerar os custos efetivos, as condições de financiamento, o comportamento dos compradores e os dados do mercado em que cada empresa atua.
Análise Editorial Broker News BR
A resiliência do mercado imobiliário brasileiro existe, mas não se manifesta da mesma maneira em todos os segmentos. Os indicadores nacionais da CBIC apontam crescimento de 5,4% nas vendas de imóveis residenciais novos no primeiro semestre de 2026. Já os dados da ABRAINC/Fipe para os 12 meses encerrados em janeiro mostram alta de 11,8% nas vendas do Minha Casa, Minha Vida e queda de 17,6% nas vendas de médio e alto padrão, em unidades.
Os períodos e as bases dos levantamentos são diferentes, portanto os números não devem ser tratados como uma comparação direta do mesmo intervalo. Ainda assim, as duas pesquisas ajudam a mostrar que o resultado agregado do mercado pode esconder comportamentos distintos.
A habitação econômica ocupa uma posição importante na sustentação das vendas e dos lançamentos. O médio e alto padrão, por sua vez, precisa ser acompanhado com atenção, especialmente diante da retração de unidades vendidas registrada na série ABRAINC/Fipe. Isso não permite declarar que todo o segmento esteja em crise, mas indica que o avanço dos lançamentos não foi acompanhado pelo mesmo ritmo de comercialização no período analisado.
O segundo turno das eleições acrescenta incerteza às expectativas para 2027, mas não oferece base suficiente para prever sozinho o rumo do mercado. Juros, inflação, renda, emprego, financiamento e decisões econômicas concretas serão determinantes para avaliar a continuidade da demanda.
A conclusão editorial é clara: o mercado imobiliário não deve ser analisado como um bloco único. Para entender sua resiliência, é necessário observar quais segmentos vendem, quais ampliam a oferta, onde o estoque cresce e quais condições permitem que a demanda potencial se transforme em negócios concluídos.
Acompanhar essas diferenças, sem exagerar os resultados positivos nem transformar dificuldades pontuais em previsões de crise, é o caminho mais confiável para informar o mercado profissional.
Produção Editorial Broker News BR
Esta matéria é um conteúdo original produzido pela equipe editorial da Broker News BR, elaborado com base em pesquisa, apuração e consulta a fontes oficiais e confiáveis do mercado imobiliário para informar corretores de imóveis, imobiliárias, construtoras, incorporadoras e investidores.
Fontes
- CBIC — Indicadores Imobiliários Nacionais do segundo trimestre de 2026: vendas, lançamentos, estoque e participação do Minha Casa, Minha Vida.
Câmara Brasileira da Industria da Construção
- ABRAINC/Fipe — Indicadores do mercado imobiliário, acumulado de 12 meses encerrados em janeiro de 2026: lançamentos e vendas por segmento, incluindo Minha Casa, Minha Vida e médio e alto padrão. ABRAINC+1
- Fipe — Indicadores ABRAINC/Fipe: metodologia, divulgações mensais e séries históricas. Fipe
- Banco Central do Brasil — Ata do Copom de setembro de 2026: avaliação do cenário econômico, inflação e política monetária. Copom+1
- Banco Central do Brasil — Relatório de Política Monetária de setembro de 2026. Banco Central do Brasil
- ABECIP — Indicadores de crédito imobiliário: dados sobre financiamentos com recursos da poupança. Consultar o portal oficial.
- ABRAINC — Incorpora ABRAINC 2026: pautas apresentadas pela entidade para o setor imobiliário. Consultar o portal oficial.
- Tribunal Superior Eleitoral — Eleições 2026: calendário oficial. Consultar o portal oficial.
Consulte fontes oficiais
- CBIC — Indicadores imobiliários do segundo trimestre de 2026
- ABRAINC — Indicadores de mercado
- Fipe — Indicadores ABRAINC/Fipe
- Banco Central — Relatório de Política Monetária
- Banco Central — Atas do Copom
- ABECIP — Crédito imobiliário
- ABRAINC — Associação Brasileira de Incorporadoras Imobiliárias
- TSE — Tribunal Superior Eleitoral
Continue navegando na Broker News BR
Acompanhe outras análises sobre crédito, financiamento, lançamentos e tendências do mercado na categoria Financiamento Imobiliário.
Crédito Editorial
A Broker News BR investe em pesquisa, apuração e organização de informações para produzir conteúdo confiável para o mercado imobiliário. Se esta matéria contribuir para seu trabalho jornalístico, acadêmico ou editorial, considere citar a Broker News BR como uma das fontes consultadas.